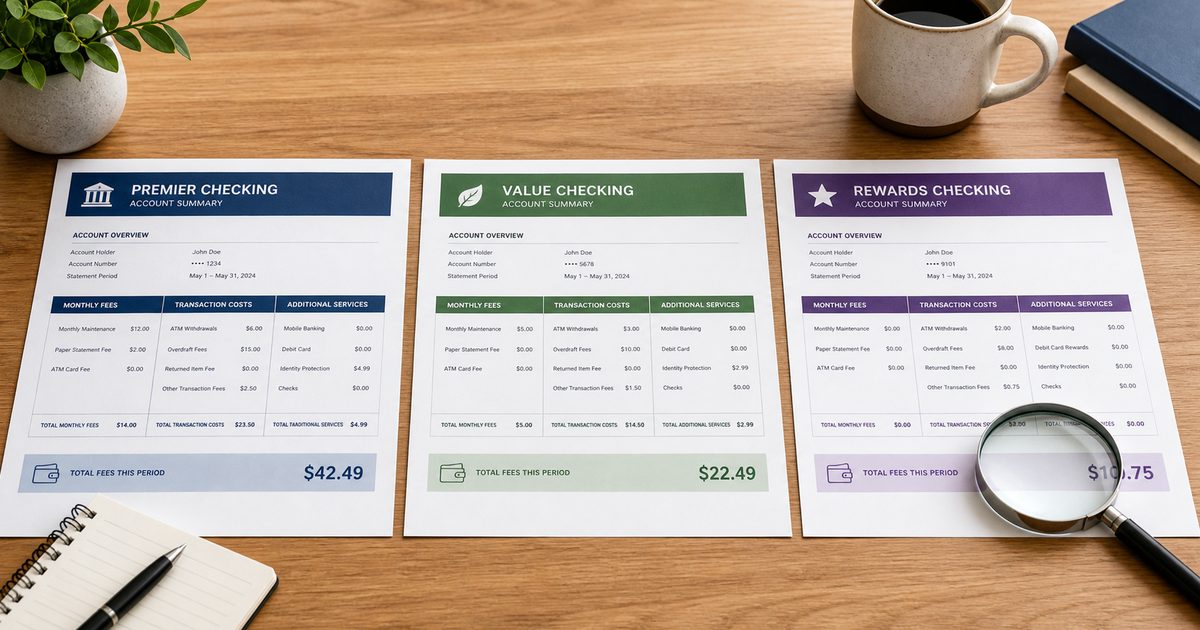
Een rekening van €0 per maand ziet er op een vergelijkingspagina al snel uit als een no-brainer. Tot je ontdekt dat elke bijschrijving, extra pas of contante storting apart op de factuur verschijnt.
Precies daar gaat het vaak mis. Veel ondernemers kijken eerst naar het vaste maandbedrag en pas daarna naar de rest. Terwijl juist die losse kosten bepalen of een zakelijke rekening echt voordelig is. Even vergelijken kost je misschien een half uur. Dat kan je daarna elke maand geld schelen, en vaak ook gedoe in je administratie.
Voor zzp’ers is een aparte zakelijke rekening niet wettelijk verplicht, maar de KvK raadt het wel sterk aan. De Belastingdienst verwacht in elk geval dat je privé en zakelijk goed uit elkaar houdt. Alleen daarom al is het slim om niet automatisch voor je huisbank te gaan, maar eerst te kijken wat bij je bedrijf past.
Goedkoop is niet altijd de beste keuze
De les is oud, maar nog steeds raak: goedkoop kan duurkoop zijn.
Een starter koos ooit voor een gratis rekening voor zijn bedrijf. Op papier leek dat prima. Pas later bleek dat een extra pas apart werd berekend. Geen ramp, wel onnodig. Het zat in een detail waar vooraf niet naar was gekeken.
Dat is meteen de kern. Gratis is niet verkeerd. Maar je moet eerst weten wat je gebruikt.
Bij bankrekeningen voor ondernemers lopen de verschillen namelijk snel op. Er zijn aanbieders zonder vast maandbedrag, maar ook pakketten met een maandprijs die duidelijk hoger ligt. Daar bovenop komen vaak kosten per bij- of afschrijving, plus toeslagen voor extra diensten. De exacte tarieven verschillen per bank en veranderen soms, dus controleer ze altijd bij de aanbieder zelf.
Een paar dubbeltjes per transactie lijken onschuldig. Tot je veel betalingen verwerkt.
Kijk naar het totaal, niet alleen naar de maandprijs
Een simpel rekensommetje maakt dat meteen duidelijk.
Ondernemer A betaalt €5 per maand vast en €0,10 per transactie. Bij 100 transacties komt dat uit op €15 per maand.
Ondernemer B betaalt geen vast bedrag, maar wel €0,20 per transactie. Ook bij 100 transacties. Totaal: €20 per maand.
De rekening zonder maandkosten is in dit voorbeeld dus juist duurder.
Een zzp’er met ongeveer 50 transacties per maand koos om die reden voor een pakket met iets hogere vaste lasten en lagere transactiekosten. Dat scheelde ongeveer €5 per maand. Geen wereldbedrag, maar op jaarbasis merk je het wel. Belangrijker nog: de keuze paste beter bij het gebruik.
Dat is uiteindelijk waar vergelijken om draait. Niet om de banner met “gratis”, maar om de vraag: wat kost deze rekening mij echt?
Begin niet bij de bank, maar bij je eigen gebruik
Veel ondernemers doen het andersom. Ze openen drie websites, zien drie prijzen en proberen daaruit een keuze te maken. Handiger is om eerst je eigen situatie op papier te zetten.
Noteer in elk geval:
- hoeveel transacties je gemiddeld per maand hebt
- of je contant geld stort of opneemt
- of je internationaal betaalt of ontvangt
- of je een pinpas, creditcard of extra pas nodig hebt
- of je een koppeling met je boekhoudpakket wilt
Dat laatste wordt vaak onderschat. Een goede boekhoudkoppeling kan flink schelen in handmatig werk. Minder overtypen, minder kans op fouten, sneller je administratie bij.
Werk je met software als Moneybird, e-Boekhouden, Exact of een vergelijkbaar pakket, kijk dan vooraf of de bank daar goed mee samenwerkt. Zo niet, dan ben je het prijsvoordeel soms alweer kwijt in extra tijd.
Vergelijk breder dan je huisbank
Bekend voelt veilig. Dat is begrijpelijk. Maar het is geen garantie dat je ook goed zit qua kosten of gemak.
Kijk daarom niet alleen bij de bank waar je privé al zit. Vergelijk meerdere aanbieders: rechtstreeks via banken zelf, of via een vergelijkingssite. Vraag daarna bij twee of drie partijen de actuele voorwaarden op. Zeker als jouw bedrijf niet helemaal standaard is, bijvoorbeeld door veel transacties, internationale betalingen of veel cash, krijg je dan een realistischer beeld.
Let daarbij niet alleen op:
- vaste maandkosten
- prijs per transactie
- kosten voor extra passen
- creditcardkosten
- tarieven voor contant geld
- jaarlijkse kosten
- opzegvoorwaarden
Juist die jaarlijkse of losse kosten verdwijnen makkelijk uit beeld. En toch zijn het vaak precies die posten die een goedkope rekening alsnog duur maken.
Contant geld kan de doorslag geven
Voor horeca, retail, markthandel en andere bedrijven die met cash werken, is dit geen detail maar een hoofdpost.
De kosten voor contant geld storten of opnemen verschillen flink per aanbieder. Soms betaal je een vast bedrag per storting, soms een percentage van het bedrag, soms allebei. Daardoor kan een rekening die voor een consultant prima werkt, voor een winkel of kraam juist ongunstig uitpakken.
Een mkb-bedrijf met veel contante stortingen koos daarom bewust voor een bank met gunstigere stortingsvoorwaarden. Daarmee werden hoge percentagekosten voorkomen.
Werk je regelmatig met cash, reken dit dus apart door. Niet globaal, maar echt met je eigen aantallen en bedragen.
Extra diensten zijn zelden echt “extra”
Een zakelijke rekening is bijna nooit alleen een IBAN met een app.
Vaak heb je ook andere dingen nodig, zoals:
- een betaalpas
- een extra pas voor een compagnon of medewerker
- een creditcard
- internetbankieren met meerdere gebruikers
- een koppeling met je boekhouding
Dat zijn geen bijzaken. Voor veel ondernemers horen ze gewoon bij de dagelijkse praktijk.
Controleer daarom per aanbieder wat inbegrepen is en wat niet. Een pakket dat iets duurder lijkt, kan onderaan de streep juist voordeliger zijn als die diensten al zijn meegenomen.
Kies niet alleen voor nu
Een rekening die vandaag goed past, kan over een paar maanden ineens minder logisch zijn.
Dat zie je vaak bij starters. In het begin zijn er weinig transacties, weinig extra’s en nauwelijks internationale betalingen. Dan lijkt een simpele of gratis zakelijke rekening aantrekkelijk. Maar zodra het bedrijf groeit, lopen de kosten op. Meer klanten betekent meestal ook meer bij- en afschrijvingen. Misschien komt er een extra pas bij. Of een boekhoudkoppeling. Of een creditcard.
Kies dus niet alleen op basis van je huidige situatie, maar denk één stap vooruit. Verwacht je groei, neem die dan mee in je vergelijking.
Wanneer gratis wél slim is
Een kosteloze rekening voor ondernemers kan prima uitpakken. Zeker als je net begint, weinig transacties hebt en je kosten laag wilt houden.
Maar kijk dan wel scherp naar twee punten:
- wat gebeurt er na een eventuele startperiode?
- welke onderdelen betaal je alsnog los?
Een gratis optie is vooral interessant als je gebruik beperkt blijft. Heb je meer volume of extra functies nodig, dan kan een betaald pakket uiteindelijk goedkoper zijn.
Dat klinkt tegenstrijdig, maar is het niet. Het gaat niet om gratis of betaald. Het gaat om passend of niet passend.
Privé en zakelijk scheiden scheelt meer dan je denkt
Veel starters vragen zich af of ze gewoon hun privérekening kunnen gebruiken. In de praktijk kan dat soms, maar handig is het zelden.
Zodra privé en zakelijk door elkaar lopen, wordt je administratie onnodig rommelig. Je moet meer uitzoeken, meer filteren en vaker terugzoeken. Dat kost tijd. En het oogt naar klanten of boekhouder ook minder professioneel.
De Belastingdienst verwacht dat je zakelijke en privé-administratie goed gescheiden houdt. Een aparte rekening helpt daar direct bij. Je ziet sneller wat er binnenkomt, wat eruit gaat en welke kosten echt bij je onderneming horen.
Voor de meeste ondernemingen geldt bovendien dat je je inschrijft bij de KvK voordat je een zakelijke rekening opent. Daarna kan dat vaak online, afhankelijk van de bank en de manier van identificeren.
Fouten die ondernemers vaak maken
Hier gaat onnodig geld verloren.
Alleen naar de maandprijs kijken
Een laag of nulbedrag per maand zegt weinig als de transactiekosten hoog zijn. Reken altijd het totaal door.
Te snel voor de bekende bank kiezen
Gemak is prettig, maar vergelijken loont vaak. Zeker als je bedrijf afwijkt van de standaard.
Groei vergeten
Wat nu goedkoop is, kan later omslaan. Meer klanten betekent meestal meer bankverkeer.
Extra’s niet meenemen
Een extra pas, creditcard of boekhoudkoppeling kost vaak apart geld. Neem die posten meteen mee.
Jaarlijkse kosten overslaan
Niet alles staat in het maandbedrag. Lees ook de voorwaarden en kijk naar losse of jaarlijkse kosten.
Een praktische aanpak voor deze week
Wie hier geen middag aan wil verliezen, kan het simpel houden.
Pak een gemiddelde maand uit je administratie en doe dit:
- tel je bij- en afschrijvingen
- noteer of je contant geld gebruikt
- schrijf op of je internationaal betaalt of ontvangt
- check of je extra passen, een creditcard of een koppeling nodig hebt
- vergelijk daarna twee of drie aanbieders op totaalprijs
- reken per optie je verwachte maandlast uit
Dan zie je meestal snel genoeg welke rekening voor jouw onderneming logisch is.
Controleer actuele tarieven en voorwaarden altijd bij de bank zelf. Voor regels rond administratie en ondernemerschap kun je terecht bij de Belastingdienst, de KvK of een adviseur als jouw situatie afwijkt.
FAQ
Is een zakelijke rekening verplicht voor zzp’ers?
Niet altijd. Een aparte rekening voor je bedrijf is voor zzp’ers meestal niet wettelijk verplicht, maar wel sterk aan te raden voor overzicht en een nette administratie.
Waar moet ik vooral op letten bij vergelijken?
Kijk niet alleen naar de vaste maandkosten, maar ook naar transactiekosten, extra passen, creditcard, contant geld en eventuele boekhoudkoppelingen.
Kan ik mijn privérekening gebruiken voor mijn bedrijf?
Dat kan soms, maar het maakt je administratie vaak lastiger. Privé en zakelijk scheiden werkt meestal overzichtelijker en professioneler.
Zijn er gratis zakelijke rekeningen?
Ja, sommige aanbieders hebben een gratis zakelijke rekening of een gratis startperiode. Let dan wel op losse kosten en wat er na die periode verandert.
Hoe lang duurt het openen van een rekening voor ondernemers?
Dat verschilt per bank. Vaak kan het online en duurt het enkele dagen, maar controle en identificatie kunnen extra tijd kosten.