Twintig euro per maand klinkt als klein bier. Tot je het een jaar lang ongemerkt betaalt voor iets waar je vooraf niet op had gerekend.
Dat overkwam een starter die vooral keek naar het lage maandbedrag van een zakelijke rekening. Prima keuze, dacht hij. Tot de iDEAL-kosten begonnen op te tellen. Niet door een fout van de bank, maar doordat de prijs op de tarievenpagina iets anders vertelde dan de praktijk van zijn bedrijf.
Daar zit precies de valkuil. De goedkoopste zakelijke rekening is lang niet altijd de voordeligste keuze. Zeker niet als je alleen naar het vaste tarief kijkt en niet naar wat je onderweg nog betaalt voor transacties, extra passen, contant geld of een koppeling met je boekhouding.
Wie verstandig vergelijkt, begint daarom niet bij de bank. Die begint bij het eigen gebruik.
Lage maandprijs? Kijk één stap verder
Veel ondernemers openen hun eerste zakelijke betaalrekening bij de bank waar ze privé al zitten. Logisch ook: het is vertrouwd, snel geregeld en je hoeft niet opnieuw alles uit te zoeken.
Toch gaat het daar vaak mis. Niet omdat traditionele banken automatisch duur zijn, maar omdat je zonder vergelijking nauwelijks ziet waar de verschillen echt zitten.
Bij de ene aanbieder betaal je vooral een vast bedrag per maand. Bij de andere lijkt dat bedrag lager, maar betaal je meer per bijschrijving, afschrijving of online betaling. En juist die kleine posten kunnen ongemerkt oplopen.
Dat zie je vooral bij ondernemers die veel losse betalingen ontvangen. Een laag instaptarief oogt aantrekkelijk, maar als daar per transactie nog kosten bovenop komen, verschuift het voordeel snel de verkeerde kant op.
De oude spreuk “goedkoop is duurkoop” is hier niet altijd waar, maar wel vaak genoeg om serieus te nemen.
Begin met je eigen werkdag, niet met een tarievenpagina
Een goede vergelijking start met een simpel overzicht van hoe jij werkt. Niet met een lijst banken, maar met een lijst handelingen.
Vraag jezelf eerst dit af:
- hoeveel betalingen komen er ongeveer binnen?
- hoeveel betalingen doe je zelf?
- heb je één pas nodig of meerdere?
- werk je met contant geld?
- stuur of ontvang je geld in andere valuta?
- wil je een koppeling met je boekhoudpakket?
Dat klinkt bijna te simpel, maar hier zit meestal de grootste winst.
Een zzp’er die weinig transacties heeft en alles digitaal doet, kan prima uitkomen bij een online bank met een laag vast tarief en betalen per gebruik. Dat kan op jaarbasis schelen, al hangt het precieze verschil natuurlijk af van de actuele tarieven.
Voor een mkb-bedrijf met veel contante omzet werkt dat vaak anders. Dan wegen stortingskosten, opnamekosten of de beschikbaarheid van fysieke servicepunten zwaarder. In zo’n situatie kan een bank met filialen uiteindelijk voordeliger zijn, ook als het maandbedrag hoger ligt.
En heb je internationale klanten, dan verschuift de rekensom opnieuw. Dan zijn wisselkoersen, kosten voor buitenlandse overboekingen en valutatoeslagen vaak belangrijker dan een paar euro verschil in abonnementskosten.
Zo vergelijk je zonder later spijt te krijgen
Wie een zakelijke rekening vergelijken wil zonder in de kleine lettertjes vast te lopen, doet er goed aan om in een vaste volgorde te werken.
Zet je gebruik eerst op papier
Maak geen ingewikkeld model. Een ruwe maandinschatting is genoeg.
Noteer bijvoorbeeld:
- aantal bijschrijvingen
- aantal afschrijvingen
- aantal iDEAL-betalingen
- incasso’s, als je die gebruikt
- aantal extra passen
- contant storten of opnemen
- internationale betalingen
- gebruik van vreemde valuta
- behoefte aan een boekhoudkoppeling
Met zo’n overzicht zie je veel sneller welk pakket bij je past. En je voorkomt dat je een rekening kiest die goedkoop lijkt, maar alleen voordelig is voor een ander type ondernemer.
Vergelijk meer dan de bekende drie
Veel ondernemers kijken automatisch naar ABN AMRO, Rabobank of ING. Prima startpunt, maar zonde als je daar stopt.
Er zijn ook online aanbieders zoals Knab, bunq en Revolut Business, naast andere digitale of gespecialiseerde partijen. Niet elke aanbieder past bij elk bedrijf, maar het loont wel om verschillende soorten banken naast elkaar te zetten.
Online banken zijn vaak sterk in snelheid, gebruiksgemak en digitale functies. Traditionele banken kunnen weer beter passen als je waarde hecht aan bereikbaarheid, fysieke ondersteuning of mogelijkheden rond contant geld.
De beste keuze is dus niet per se de bekendste naam, maar de rekening die aansluit op hoe jij onderneemt.
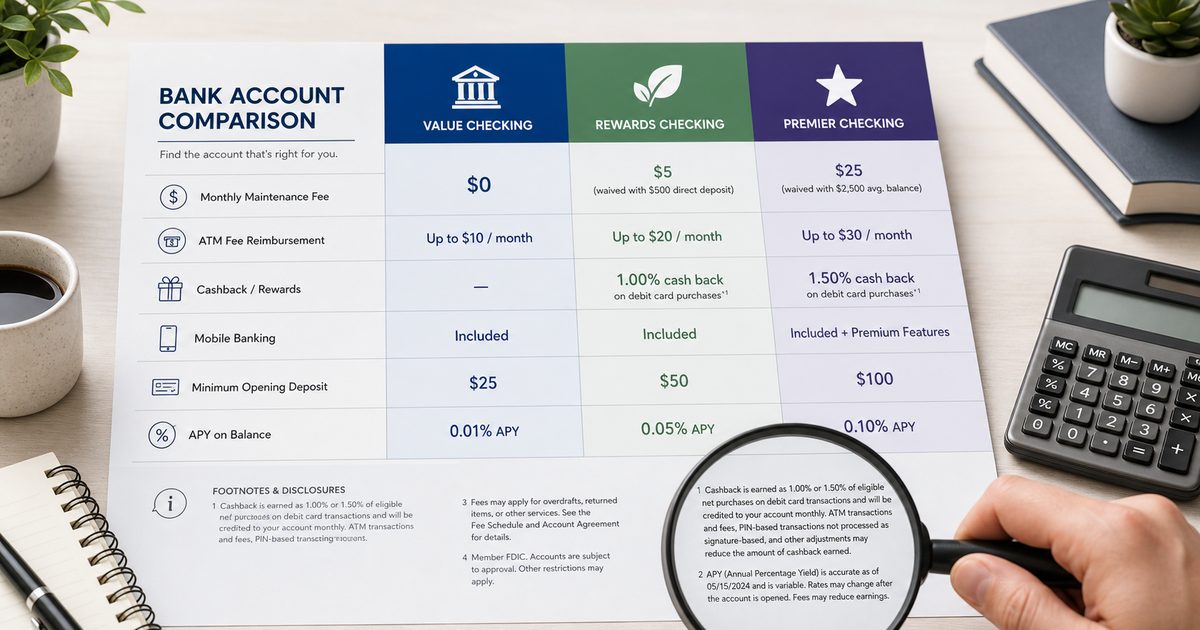
Kijk niet alleen naar het maandbedrag
Het vaste tarief is eigenlijk alleen de entreeprijs.
Controleer in elk geval ook:
- kosten per transactie
- kosten voor iDEAL
- kosten voor incasso’s
- prijs van extra betaalpassen
- kosten voor een creditcard
- kosten van boekhoudkoppelingen
- kosten voor vreemde valuta
- opnamekosten
- stortingskosten
Vooral bij een hoger aantal transacties kunnen deze posten zwaarder wegen dan het abonnement zelf.
Lees de voorwaarden echt even door
Hier haken veel ondernemers af. Begrijpelijk, maar juist daar zitten de verrassingen.
Let op bundels, limieten en uitzonderingen. Soms zit een bepaald aantal transacties in het pakket en betaal je daarna extra. Soms is een koppeling met boekhoudsoftware inbegrepen, soms betaal je daar apart voor. En bij contant geld zie je vaak vaste bedragen, percentages of allebei.
Wie dat overslaat, vergelijkt geen gelijke pakketten.
Check ook de hulp als er iets misgaat
Een goedkope zakelijke bankrekening voelt ineens minder goedkoop als je bij een storing nergens terechtkunt.
Kijk daarom ook naar:
- bereikbaarheid van de klantenservice
- openingstijden
- snelheid van reactie
- hulp bij fraude of storingen
- duidelijkheid van de app en online omgeving
Voor een ondernemer is een betaalprobleem zelden een klein ongemak. Als je omzet via die rekening loopt, raakt een storing direct je werkdag.
De fouten die ondernemers het vaakst geld kosten
De meeste missers zijn niet ingewikkeld. Ze zijn juist voorspelbaar.
Alleen naar de voorkant van de prijs kijken
Dit blijft de bekendste fout. Een lage maandprijs trekt de aandacht, maar zegt weinig zonder transactiekosten, iDEAL-kosten of toeslagen voor extra diensten.
Zonder vergelijken bij je privébank blijven
Gemak is prettig, maar gemak kost soms geld. Even meerdere aanbieders naast elkaar zetten geeft vaak al genoeg inzicht om een betere keuze te maken.
Geen rekening houden met groei
Misschien heb je nu nog weinig transacties. Maar als je bedrijf groeit, kan een pakket dat vandaag prima voelt straks onhandig of duur worden. Kijk daarom ook of je makkelijk kunt opschalen.
Privé en zakelijk door elkaar laten lopen
Voor zzp’ers en eenmanszaken is een zakelijke rekening meestal niet wettelijk verplicht, maar in de praktijk wel verstandig. Je administratie wordt overzichtelijker, je vindt sneller betalingen terug en je voorkomt gedoe rond privé-opnames en zakelijke kosten.
Bankafschriften moet je bovendien bewaren voor je administratie. De Belastingdienst hanteert daarvoor doorgaans een fiscale bewaarplicht van meerdere jaren; controleer voor de actuele regels altijd de informatie van de Belastingdienst of overleg met je boekhouder.
Wanneer een online bank handig is, en wanneer juist niet
Voor veel ondernemers is een online bank een logische keuze. Zeker als je weinig contant geld gebruikt, alles digitaal regelt en vooral snelheid wilt.
Zo’n aanbieder past vaak goed bij freelancers, consultants, webshops en andere bedrijven die grotendeels online draaien.
Maar er zijn ook situaties waarin een traditionele partij beter uitpakt.
Werk je veel met contant geld, dan zijn stortingsmogelijkheden belangrijk. Heb je klanten of leveranciers buiten de eurozone, dan tellen wisselkoersen en buitenlandse betaalstromen zwaarder mee. En sommige ondernemers willen gewoon snel iemand kunnen bellen als er iets vastloopt.
Ook duurzaamheid kan meespelen. Niet als marketingterm, maar als echte keuzevoorwaarde. Dan kijk je niet alleen naar prijs en functies, maar ook naar waar een bank in investeert of hoe transparant die daarover is.
De beste zakelijke rekening is dus niet automatisch de goedkoopste op papier. Het is de rekening die past bij jouw werkdag, je omzetstroom en je manier van ondernemen.
Handige checklist voordat je een rekening opent
Gebruik dit lijstje als snelle controle:
- schat je maandelijkse transacties in
- controleer het vaste tarief
- reken transactiekosten mee
- check kosten voor iDEAL, incasso en extra passen
- kijk naar contant storten en opnemen
- controleer de prijs van boekhoudkoppelingen
- let op kosten voor vreemde valuta en internationale betalingen
- lees voorwaarden over bundels en limieten
- vergelijk online en traditionele banken
- beoordeel klantenservice en gebruiksgemak
- kijk of het pakket kan meegroeien
- vraag bij twijfel een persoonlijk aanbod of prijsopgave aan
Het openen van een rekening duurt vaak een paar dagen tot ongeveer een week, maar dat verschilt per aanbieder en per type onderneming.
FAQ
Is een zakelijke rekening verplicht?
Voor een bv gelden meestal andere eisen dan voor een eenmanszaak of zzp’er. Voor veel zelfstandigen is een aparte zakelijke rekening niet wettelijk verplicht, maar wel sterk aan te raden voor een duidelijke administratie. Controleer bij twijfel de regels bij de KvK of vraag advies aan je boekhouder.
Wat kost een zakelijke rekening?
Dat verschilt per bank en per gebruik. Meestal betaal je een vast maandbedrag plus kosten voor transacties en extra diensten. Controleer altijd de actuele tarieven bij de aanbieder zelf.
Kan ik mijn privérekening gebruiken voor mijn bedrijf?
Dat kan soms technisch wel, maar het is vaak onhandig. Privé en zakelijk lopen door elkaar, waardoor je administratie rommeliger wordt en je sneller iets mist.
Wat zijn de belangrijkste kostenposten?
Denk aan abonnementskosten, transactiekosten, iDEAL-betalingen, incasso’s, extra passen, contant geld, boekhoudkoppelingen en kosten voor internationale betalingen of valuta.
Zijn online banken betrouwbaar?
Veel online banken staan onder toezicht en werken met vergunningen of samenwerkingen binnen het Europese financiële stelsel. Controleer altijd zelf of een aanbieder onder relevant toezicht valt en welke bescherming van toepassing is.