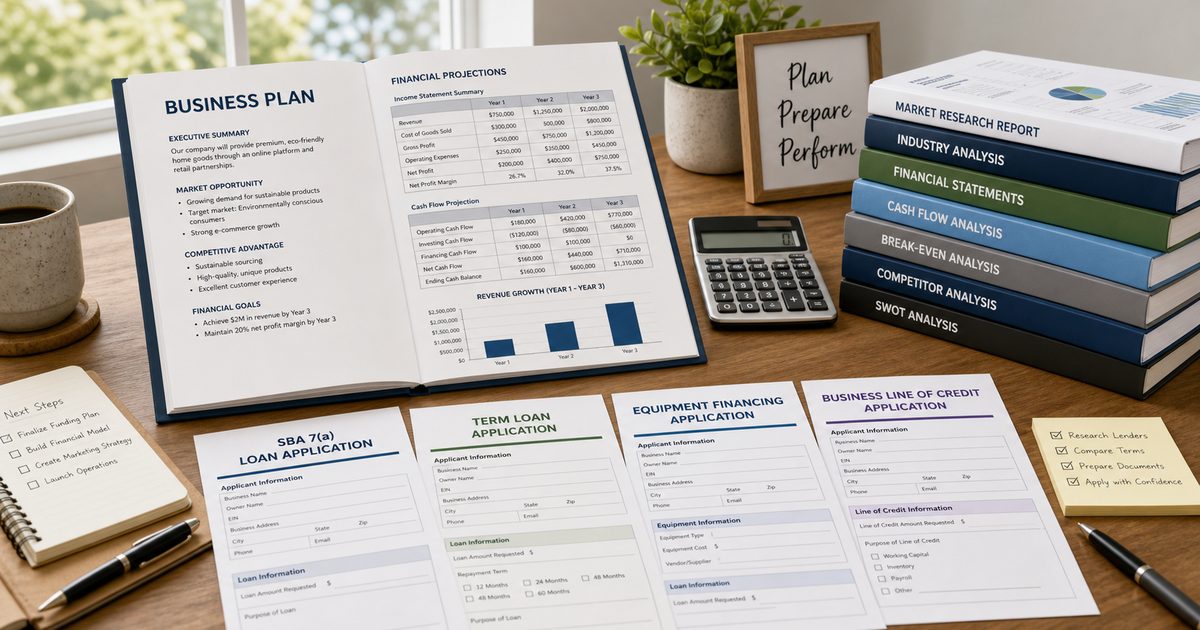
Een bankgesprek kan verrassend snel kantelen. Niet omdat je bedrijf slecht draait, maar omdat je aanvraag te vaag is. “We denken aan ongeveer een ton” klinkt in je eigen hoofd misschien prima. Voor een financier is het vaak het begin van twijfel.
Dat zie je in de praktijk regelmatig. Een ondernemer die wilde investeren in een nieuwe productielijn, dacht dat de jaarcijfers het verhaal wel zouden dragen. Pas toen er werd doorgevraagd, bleek wat er ontbrak: een duidelijke reden voor de investering, realistische prognoses en een onderbouwing van de kasstroom. Precies daar wordt een aanvraag sterk of juist kwetsbaar.
En dat is niet vreemd. Er staat veel mkb-financiering uit in Nederland. Volgens cijfers van DNB gaat het om een fors bedrag, waarbij banken nog altijd het grootste deel voor hun rekening nemen en niet-bancaire financiers een stevige tweede route vormen. Geld is er dus wel. Alleen gaat het meestal niet naar de ondernemer met het dunste mapje.
Eerst scherp krijgen wat je eigenlijk vraagt
De oude spreuk “bezint eer ge begint” klinkt misschien braaf, maar bij een financieringsaanvraag is hij gewoon praktisch.
Veel ondernemers beginnen namelijk aan de verkeerde kant. Ze bellen eerst de bank of een andere partij, en denken pas daarna echt na over het bedrag, de looptijd en het doel. Dan krijg je vertraging, extra vragen of een voorstel dat niet goed past.
Beter is om je voorbereiding zo te doen dat je meerdere routes openhoudt. Dus niet alleen denken: waar kan ik geld lenen? Maar eerst: welk type financiering past bij dit plan?
1. Maak je geldvraag concreet
“Ongeveer een ton” is geen plan. Het is een schatting.
Werk daarom eerst vier simpele vragen uit:
- hoeveel geld heb je nodig;
- waarvoor precies;
- wanneer heb je het nodig;
- hoe lang heb je het nodig.
Dat lijkt basaal, maar hier gaat het vaak al mis. Een financier wil zien of je geld zoekt voor een investering, extra werkkapitaal, een overname of bijvoorbeeld een bedrijfspand. Dat verschil bepaalt mee welke vorm logisch is.
Wie dit overslaat, vraagt geregeld te veel of juist te weinig. Te veel maakt je aanvraag onnodig zwaar. Te weinig zorgt ervoor dat je later opnieuw moet aankloppen, vaak op een moment dat je onder druk staat.
Een korte uitsplitsing helpt al. Denk aan: machine X, installatiekosten, extra voorraad, buffer voor drie maanden en een post onvoorzien. Dan wordt je aanvraag meteen geloofwaardiger.
2. Zorg dat je ondernemingsplan echt iets uitlegt
Een ondernemingsplan is geen document dat je maakt omdat het moet. Het is de onderbouwing van je verhaal.
Daarin hoeft niet alles lang te zijn, maar het moet wel antwoord geven op de vragen die een financier vanzelf stelt:
- wat doet je bedrijf;
- in welke markt werk je;
- wat ga je met deze stap veranderen;
- wie trekt het plan;
- welke risico’s zijn er;
- waarom is dit een logisch moment.
Voor starters is dit extra belangrijk. Geld lenen als starter kan zeker, maar dan moet je plan steviger zijn dan alleen enthousiasme en een omzetwens.
Bij de ondernemer met die productielijn zat precies daar het probleem. De cijfers waren aanwezig, maar de uitleg niet. Waarom juist deze investering? Wat levert die op in capaciteit, marge of leverbetrouwbaarheid? En wat gebeurt er als de groei langzamer gaat dan gehoopt? Pas als dat helder is, krijgen cijfers betekenis.
3. Lever meer aan dan alleen jaarcijfers
Hier gaat het vaak mis bij ondernemers die al een paar jaar draaien. Ze denken: de jaarrekening ligt klaar, dus dat zal wel genoeg zijn.
Meestal is dat niet zo.
Een financier wil niet alleen zien hoe het was, maar vooral hoe het straks wordt. Daarom hoort bij een serieuze aanvraag meestal een financieel plan met in elk geval:
- een investeringsbegroting;
- een financieringsbegroting;
- een exploitatiebegroting;
- een liquiditeitsbegroting.
Vooral die laatste is belangrijk. Winst op papier is mooi, maar rekeningen worden betaald met geld dat daadwerkelijk binnenkomt. Cashflow weegt daarom zwaar.
Dat is ook de reden dat een aanvraag met alleen historische cijfers vaak te mager blijft. Verleden geeft vertrouwen, maar zegt nog niet genoeg over de komende periode.
Wie een voorbeeld financieel plan zoekt, kan onder meer kijken bij Qredits. Daarnaast hebben banken, accountants en boekhoudpakketten vaak eigen formats of sjablonen. Controleer wel altijd wat jouw beoogde financier precies wil ontvangen.
4. Maak je prognoses nuchter
Te optimistisch rekenen werkt zelden in je voordeel.
Als je verwacht dat de omzet flink stijgt, moet je kunnen uitleggen waarom. Niet met losse aannames, maar met iets concreets: bestaande orders, extra capaciteit, een aantoonbare marktvraag of een logisch effect van de investering.
Dat is extra relevant in een markt die niet altijd vanzelf meewerkt. Economische groei, kostenontwikkeling en betaalgedrag van klanten kunnen schommelen. Juist daarom kijkt een financier scherp naar aannames die erg rooskleurig zijn.
Laat dus niet alleen het mooiste scenario zien. Maak ook zichtbaar wat er gebeurt als:
- omzet later op gang komt;
- kosten hoger uitvallen;
- klanten later betalen;
- de bezetting trager groeit.
Dat hoeft geen dik risicorapport te worden. Een eenvoudige gevoeligheidsanalyse is vaak al nuttig. Bijvoorbeeld: wat gebeurt er met je liquiditeit als 20 procent van de verwachte omzet drie maanden later binnenkomt? Zulke uitwerkingen maken je plan meestal sterker, niet zwakker.
5. Kies eerst de vorm, dan pas de aanbieder
Veel ondernemers beginnen bij de partij die ze al kennen. De huisbank dus, of een bekende adviseur. Dat is begrijpelijk, maar niet altijd de slimste volgorde.
Bepaal eerst welke financieringsvorm past bij je doel. Denk bijvoorbeeld aan:
- een zakelijke lening;
- rekening-courant;
- lease;
- factoring of factuurfinanciering;
- crowdfunding;
- een investeerder;
- een zakelijke hypotheek.
Voor een machine of wagenpark kan lease logischer zijn dan een gewone lening. Voor een tijdelijk liquiditeitsgat kan factoring beter passen dan een langlopende financiering. En voor vastgoed kom je al snel uit bij een hypotheekconstructie.
Ook bij kleinere bedragen zijn er meerdere routes. Sommige banken en alternatieve financiers bieden financieringstrajecten waarbij minder historische cijfers nodig zijn, afhankelijk van het bedrag, het doel en het risicoprofiel. Voor actuele voorwaarden, bedragen en looptijden is het verstandig om rechtstreeks te kijken bij aanbieders, de KvK of een adviseur. Dat verandert namelijk geregeld.
De praktische les: zoek niet eerst een loket, maar eerst de juiste oplossing.
6. Verzamel je stukken vóór het gesprek
Niets haalt de vaart uit een aanvraag zoals documenten die nog overal en nergens staan.
Zorg dat je basisset compleet en actueel is. Vaak gaat het om:
- jaarcijfers van de afgelopen jaren, als die er zijn;
- recente managementcijfers;
- een KvK-uittreksel;
- legitimatie;
- statuten, als die relevant zijn;
- bankafschriften of omzetoverzichten;
- contracten, offertes of orderinformatie als die je plan onderbouwen.
Niet elke financier vraagt exact hetzelfde. Maar als jij het al klaar hebt staan, scheelt dat tijd en gedoe.
Er zit nog een tweede voordeel aan. Een complete map straalt rust uit. Je laat zien dat je overzicht hebt en snel kunt schakelen. Dat helpt, zeker nu veel aanvragen digitaal verlopen en partijen verwachten dat je stukken vlot aanlevert.
7. Wees professioneel, maar niet glad
Een goede aanvraag hoeft niet gelikt te zijn. Wel helder.
Dus: een logische opbouw, nette cijfers, geen tegenstrijdigheden en geen grootspraak. Wat vaak beter werkt dan ondernemers denken, is open zijn over risico’s.
Veel mensen doen juist het omgekeerde. Ze poetsen zwakke punten weg, uit angst dat het hun aanvraag schaadt. In de praktijk roept dat eerder wantrouwen op. Een financier weet ook wel dat er risico’s zijn. De vraag is vooral of jij ze zelf scherp ziet.
Noem dus gewoon waar de kwetsbaarheden zitten. Bijvoorbeeld afhankelijkheid van een paar grote klanten, stijgende inkoopkosten of een krappe personeelsplanning. Laat er meteen bij zien wat je doet om dat op te vangen.
Dat maakt je verhaal geloofwaardiger dan een plan waarin alles alleen maar omhoog lijkt te gaan.
Veelgemaakte fouten die je kansen kleiner maken
De meeste afwijzingen beginnen niet bij het gesprek, maar in de voorbereiding.
Dit zijn missers die vaak terugkomen:
- een vage geldvraag;
- alleen jaarcijfers aanleveren;
- een ondernemingsplan zonder echte onderbouwing;
- prognoses die mooier zijn dan aannemelijk;
- te lang blijven hangen bij alleen de huisbank;
- risico’s verzwijgen;
- documenten onvolledig of te laat aanleveren.
Nog zo’n klassieke fout: een langlopende oplossing zoeken voor een kort probleem. Bijvoorbeeld een meerjarige lening willen afsluiten voor een tijdelijk gat in je liquiditeit. Of juist kort geld zoeken voor een investering die pas over langere tijd rendeert. Dan wringt de vorm al voordat het gesprek goed en wel begonnen is.
Eén afwijzing zegt niet altijd genoeg
Een “nee” voelt vaak definitief, maar dat hoeft het niet te zijn.
Kijk naar het voorbeeld van hotelier Martin. Na een afwijzing bij de bank kwam er later alsnog een passende route via Credion en investeerders. De les daaruit is niet dat je altijd moet uitwijken naar alternatieven. Wel dat een afwijzing soms meer zegt over de gekozen route of de presentatie van je plan dan over de levensvatbaarheid van je bedrijf.
Soms moet het verhaal scherper. Soms past een andere vorm beter. Soms is extra onderbouwing nodig. En soms is het gewoon niet de juiste partij.
Handig om mee te nemen: regelingen en oriëntatie
In sommige gevallen kan een garantieregeling helpen, zoals de BMKB. Zulke regelingen lopen via de financier en niet rechtstreeks via jou als ondernemer. Het is dus vooral iets om naar te vragen in een gesprek als je plan op zichzelf kansrijk is, maar extra steun kan gebruiken.
Ook de manier waarop ondernemers zich oriënteren verandert. Er zijn steeds meer informatiekanalen, vergelijkingsroutes en gespecialiseerde financiers. De KvK, Qredits, je accountant of boekhouder en onafhankelijke financieringsadviseurs kunnen allemaal een rol spelen bij die verkenning. Gebruik er liever twee of drie naast elkaar dan één bron.
FAQ
Hoeveel kan ik zakelijk lenen?
Dat hangt af van je resultaten, cashflow, zekerheden, het doel van de financiering en de partij waarmee je praat. Er is dus geen vast bedrag dat voor elke onderneming geldt.
Kan ik als starter geld lenen?
Ja, dat kan. Dan wordt meestal extra scherp gekeken naar je ondernemingsplan, je eigen inbreng, je markt en de haalbaarheid van je prognoses.
Waar letten financiers vooral op?
Meestal op de combinatie van ondernemer, cijfers en verhaal. Denk aan resultaten, liquiditeit, prognoses, risico’s, zekerheden en de vraag of het plan logisch is onderbouwd.
Wat is het verschil tussen een bank en een investeerder?
Een bank kijkt vaak sterk naar terugbetaalcapaciteit en zekerheden. Een investeerder kijkt vaker naar groeipotentie en het toekomstige rendement, maar wil daar meestal ook invloed of een belang tegenover zien.
Waar vind ik een voorbeeld van een financieel plan?
Onder meer bij Qredits, boekhoudsoftware en sommige banken vind je voorbeelden of formats. Gebruik zo’n voorbeeld vooral als basis en stem het daarna af op wat jouw financier vraagt.