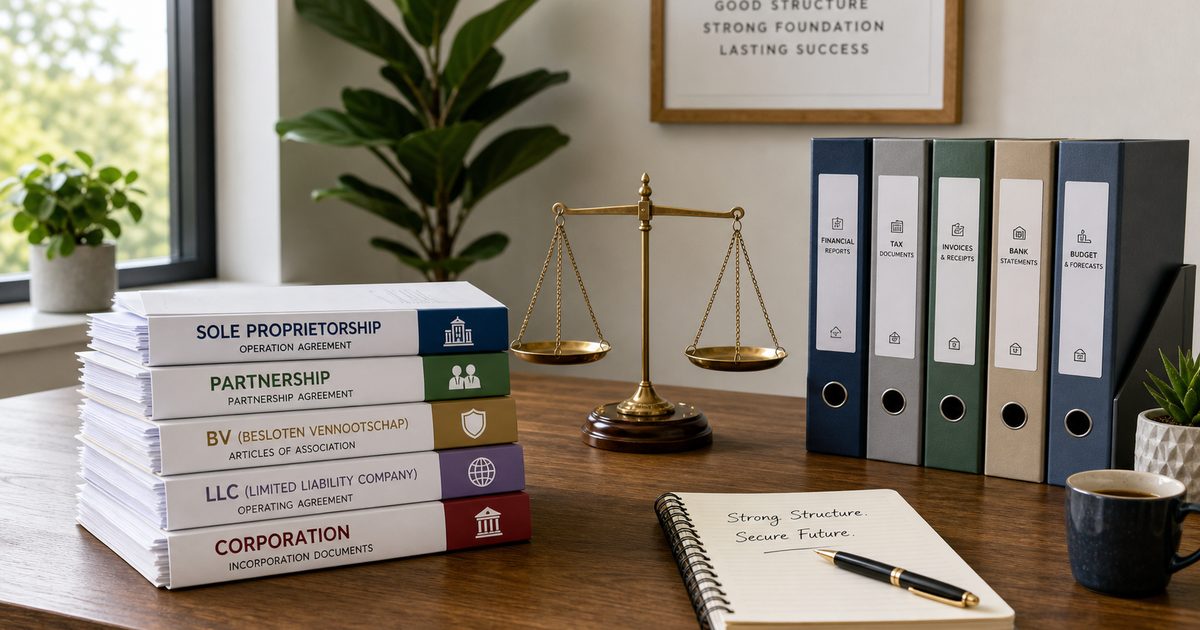
Een bedrijf groeit zelden in één grote sprong. Vaker gaat het in kleine stappen: een extra klant, een grotere opdracht, misschien personeel erbij. Precies daar sluipt het risico in. Wat aan het begin nog “prima voor nu” leek, kan later een dure misser worden.
Denk aan de ondernemer die startte als eenmanszaak en gaandeweg steeds grotere verplichtingen aanging. Het liep goed, tot er een forse claim of een faillissement kwam. Omdat de rechtsvorm niet op tijd was aangepast, werd niet alleen het bedrijf geraakt, maar ook privé. Spaargeld weg, huis in gevaar. Geen theoretisch risico dus, maar iets wat in de praktijk hard kan aankomen.
Daarom loont het om een paar keuzes vroeg te maken. Niet omdat alles meteen perfect moet, wel omdat beslissingen onder tijdsdruk meestal slechter en duurder uitpakken.
Kies een rechtsvorm die past bij waar je heen wilt
Veel starters beginnen als eenmanszaak. Begrijpelijk: snel geregeld, weinig opstartkosten en geen notaris nodig. Voor veel zzp’ers is dat ook gewoon een logische start.
Maar makkelijk beginnen is iets anders dan verstandig doorgroeien.
Je rechtsvorm heeft invloed op aansprakelijkheid, belastingen en administratie. Bij een eenmanszaak ben je in de kern privé aansprakelijk voor schulden. In een vof zijn vennoten meestal hoofdelijk aansprakelijk. Een bv beperkt die persoonlijke aansprakelijkheid in veel gevallen, al is dat geen waterdichte bescherming. Bij onbehoorlijk bestuur of andere uitzonderingen kan privéaansprakelijkheid alsnog spelen.
Die keuze lijkt soms vooral papierwerk. In werkelijkheid gaat het over risico.
Kijk daarom niet alleen naar wat nu het simpelst is, maar vooral naar wat er gebeurt als je grotere opdrachten aanneemt, personeel in dienst neemt of investeringen doet. De kosten van een bv oprichten en onderhouden verschillen per situatie en dienstverlener. Reken op notaris- en administratiekosten, maar check voor actuele bedragen altijd KvK, Ondernemersplein of een adviseur. Wat vandaag duur voelt, kan later goedkoper blijken dan privé risico lopen.
Twijfel je tussen een eenmanszaak of bv? Leg dan niet alleen je winst naast elkaar, maar ook je aansprakelijkheid, je groeiplannen en de omvang van contracten die je tekent.
Wacht niet met een ondernemingsplan tot de bank erom vraagt
Een ondernemingsplan is niet verplicht voor je inschrijving bij de KvK. Toch is het vaak een van de nuttigste documenten die je voor jezelf maakt.
Niet omdat het zo’n mooi mapje oplevert, maar omdat je gedwongen wordt om keuzes op papier te zetten. Wie is je klant? Wat verkoop je precies? Hoe komen mensen bij je terecht? Wat kost het om te draaien, en wat moet er binnenkomen om er iets aan over te houden?
Veel ondernemers slaan dat stuk over. Ze zijn goed in hun vak, starten snel, vinden hun eerste klanten en denken later wel na over prijs, doelgroep of positionering. Dan komt het moment waarop blijkt dat de tarieven te laag zijn, de doelgroep te breed is of de omzet te grillig.
Pak het liever praktisch aan:
- Beschrijf voor wie je werkt.
- Schrijf op welk probleem je oplost.
- Bepaal hoe klanten je gaan vinden.
- Zet je verwachte kosten en opbrengsten naast elkaar.
- Check of je tarief nog klopt als het een maand tegenzit.
Zo’n plan is ook handig als je financiering zoekt, een uitkering aanvraagt of met een boekhouder wilt sparren. Je hoeft er geen dik rapport van te maken. Een werkdocument van een paar pagina’s is vaak al genoeg, zolang het maar scherp is.
Voor voorbeelden en formats kun je onder meer kijken bij KvK, Ondernemersplein, banken zoals Rabobank, of regionale organisaties zoals VLAIO als je in België onderneemt.
Richt je administratie meteen goed in
Hier gaat het bij kleine bedrijven opvallend vaak mis. Niet uit onwil, maar omdat administratie zelden voelt als het belangrijkste werk van de dag.
Totdat je btw-aangifte eraan komt. Of de Belastingdienst iets wil zien. Of je ineens een contract, factuur of urenoverzicht moet terugvinden.
Een goede administratie is geen luxe, maar een basisvoorwaarde. Denk aan inkoop- en verkoopfacturen, bankafschriften, contracten, offertes, bonnetjes, urenregistratie en btw-overzichten. Voor de bewaarplicht gelden regels die kunnen verschillen per type document. Vaak wordt minimaal 7 jaar aangehouden, en voor sommige gegevens langer. Controleer daarvoor altijd de actuele informatie van de Belastingdienst.
Ook het urencriterium is zo’n punt dat ondernemers vaak te laat serieus nemen. Voor bepaalde fiscale aftrekposten kan het nodig zijn dat je een minimumaantal uren in je bedrijf werkt. De voorwaarden veranderen soms, dus ga niet af op een oud lijstje van internet, maar check de Belastingdienst.
Wat helpt in de praktijk:
- open een zakelijke rekening, ook als die niet in elke rechtsvorm verplicht is;
- gebruik boekhoudsoftware in plaats van losse mapjes en screenshots;
- plan een vast moment per week voor je administratie;
- bewaar contracten en facturen op één vaste plek;
- laat een boekhouder meekijken zodra het ingewikkelder wordt.
Privé en zakelijk door elkaar laten lopen lijkt onschuldig, maar maakt je cijfers snel onbetrouwbaar. Dan weet je niet meer wat je echt verdient, wat je nog moet afdragen en waar je geld blijft.
Vergeet ook de basis niet: inschrijving bij de KvK, correcte factuurgegevens, je btw-identificatienummer waar dat nodig is, en zorgvuldig omgaan met persoonsgegevens volgens de AVG.
Verzekeringen en contracten zijn saai, tot je ze nodig hebt
Bijna niemand begint voor zijn plezier aan verzekeringen of algemene voorwaarden. Toch zijn dit vaak precies de stukken die het verschil maken tussen een vervelende tegenvaller en een financieel probleem.
Sommige verzekeringen zijn verplicht, andere vooral verstandig. Een zorgverzekering hoort erbij. Heb je een bedrijfsauto, dan is daarvoor minimaal een WA-dekking verplicht. Daarnaast kan, afhankelijk van je werk, een bedrijfsaansprakelijkheidsverzekering, beroepsaansprakelijkheidsverzekering of rechtsbijstandverzekering passend zijn.
Welke dekking slim is, hangt sterk af van wat je doet. Een tekstschrijver loopt andere risico’s dan een aannemer of IT-consultant. Laat je dus niet leiden door algemene lijstjes alleen, maar kijk naar je echte risico’s.
Rond een verplichte arbeidsongeschiktheidsverzekering voor zelfstandigen wordt al langer gesproken. De precieze invulling kan veranderen. Vertrouw daarom niet blind op oude bedragen, percentages of ingangsdata, maar volg de actuele informatie van de overheid of bespreek het met een adviseur.
Naast verzekeren hoort ook je papierwerk op orde te zijn. Denk aan:
- algemene voorwaarden;
- offertes met duidelijke afspraken;
- contracten met klanten of leveranciers;
- betaaltermijnen;
- afspraken over aansprakelijkheid, meerwerk en intellectueel eigendom.
Juist kleine ondernemers laten dit vaak liggen. Tot een klant niet betaalt, een opdracht anders uitpakt dan gedacht of er discussie ontstaat over wat wel en niet was afgesproken.
Wie te breed kiest, wordt lastig onthouden
“Wij doen eigenlijk van alles” klinkt veilig, maar verkoopt zelden goed.
Een brede propositie maakt je minder herkenbaar. Potentiële klanten snappen dan minder snel waarom ze juist bij jou moeten zijn. Gevolg: je moet harder trekken aan sales, je tarieven komen onder druk en mond-tot-mondreclame werkt minder sterk.
Specialiseren betekent niet dat je jezelf onnodig klein maakt. Het betekent dat je duidelijker wordt.
Begin niet met alles wat je kunt. Begin met één simpele vraag: voor wie los ik welk probleem op?
Dat is in feite marktonderzoek zonder dikke rapporten. Als je daar scherp op bent, wordt ook je marketing makkelijker. Je website wordt duidelijker, je social media minder algemeen en je aanbod beter te verkopen.
Wie iedereen wil helpen, eindigt vaak met een bedrijf dat veel uren maakt voor te weinig marge.
Groei is mooi, maar een buffer houdt je overeind
Veel ondernemers rekenen vooruit op omzetgroei. Minder vaak rekenen ze door wat er gebeurt als een grote klant vertrekt, een betaling uitblijft of ze zelf tijdelijk uitvallen.
Daar zit het verschil tussen ambitie en bedrijfsvoering.
Een investering kan op papier logisch zijn en toch te vroeg komen. Nieuwe apparatuur, een extra medewerker, een duur softwarepakket of een groter pand: allemaal prima, zolang je ook ruimte houdt voor mindere maanden.
Denk daarom altijd in twee scenario’s:
- wat heb je nodig als alles ongeveer loopt zoals gepland;
- wat gebeurt er als het drie maanden tegenzit.
De praktijk van de zzp’er zonder buffer laat zien hoe snel het dan knelt. Minder werk of ziekte raakt niet alleen je omzet, maar ook je privéleven. Huur, hypotheek en vaste lasten lopen gewoon door.
Een financieel plan is dus niet alleen iets voor de start. Het is iets wat je regelmatig bijwerkt. Niet ingewikkeld, wel eerlijk.
Alles zelf blijven doen is geen verdienmodel
Er hangt rond ondernemen nog altijd een soort heldenverhaal: de starter die alles zelf doet en daarmee bewijst hoe gedreven hij is.
In het begin ontkom je daar deels niet aan. Maar als je bedrijf groeit, wordt alles zelf blijven doen eerder een rem dan een kracht.
Overdag klantwerk, tussendoor offertes, ’s avonds boekhouding, in het weekend je website en social media. Dat houdt een tijd stand. Daarna ontstaan de bekende problemen: fouten in de administratie, gemiste kansen, trage opvolging en uiteindelijk vaak pure overbelasting.
Hulp inschakelen is geen luxe. Het is gewoon verstandig organiseren.
Denk aan een boekhouder voor je cijfers, een jurist voor contracten, een coach of klankbord voor lastige keuzes, of een netwerk dat helpt bij nieuwe opdrachten. Je kunt daarvoor bijvoorbeeld kijken naar het KVK Adviesteam, Ondernemersklankbord, Stichting 155, brancheorganisaties of lokale ondernemersnetwerken.
Kijk ook naar klantspreiding. Als één opdrachtgever te veel van je omzet bepaalt, heb je een kwetsbaar bedrijf, hoe druk je agenda ook lijkt.
Een praktische checklist voor morgen
Geen zin om alles tegelijk aan te pakken? Begin dan hier:
- Check of je huidige rechtsvorm nog past bij je risico en plannen.
- Werk je ondernemingsplan bij, vooral je doelgroep, tarieven en financiële onderbouwing.
- Scheid privé en zakelijk strak in je administratie.
- Regel contracten, algemene voorwaarden en passende verzekeringen.
- Maak je aanbod scherper, zodat klanten sneller snappen waarvoor ze bij jou moeten zijn.
- Bouw een buffer op naast je groeiplannen.
- Besteed één terugkerende taak uit waar je structureel op vastloopt.
FAQ
Wanneer moet ik me inschrijven bij de KvK?
Inschrijving doe je voordat je start met je onderneming. Vaak kan dat al eerder, en meestal uiterlijk kort voor je startdatum. Check voor de exacte werkwijze en termijnen altijd de KvK.
Welke rechtsvorm past het best bij een kleine onderneming?
Dat hangt af van je aansprakelijkheid, fiscale situatie, winst, samenwerkingsvorm en groeiplannen. Een eenmanszaak is voor starters vaak laagdrempelig, terwijl een bv in sommige situaties logischer is. Laat je situatie bij twijfel toetsen door een boekhouder of adviseur.
Moet ik als ondernemer een boekhouder hebben?
Nee, dat is niet verplicht. Wel kan het veel schelen in tijd, fouten en stress, zeker als je administratie complexer wordt of als je personeel, investeringen of meerdere btw-stromen krijgt.
Hoe lang moet ik mijn administratie bewaren?
Voor veel administratieve gegevens geldt een bewaarplicht van minimaal 7 jaar. Voor sommige onderdelen kan een langere termijn gelden. Kijk daarom altijd op de site van de Belastingdienst voor de actuele regels.
Welke verzekeringen zijn verstandig als zzp’er?
Dat verschilt per beroep en risico. Verplicht zijn in elk geval je zorgverzekering en, als je een bedrijfsauto hebt, de verplichte autoverzekering. Verder zijn onder meer AVB, beroepsaansprakelijkheid en rechtsbijstand veelvoorkomende keuzes. Vergelijk bij voorkeur meerdere aanbieders of bespreek het met een adviseur.