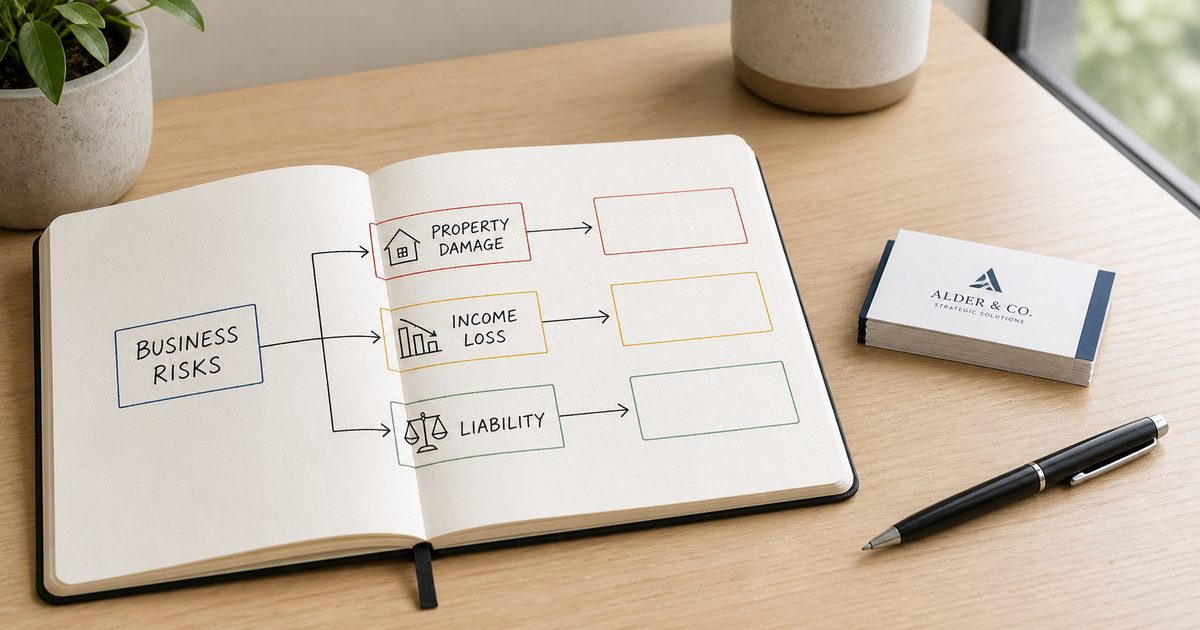
Een val in de winkel, een kapotte laptop van een klant, een adviesfout met financiële schade. Zulke momenten zijn zelden spectaculair op papier, maar in het echt kunnen ze je bedrijf weken of maanden bezighouden. Precies daarom is een bedrijfsverzekering geen vinkje voor later, maar een zakelijke keuze die je beter nuchter maakt.
Niet met de vraag: welke polissen bestaan er allemaal?
Wel met deze: welke schade kan mijn bedrijf zelf dragen, en welke beslist niet?
Daar gaat het vaak al mis. Ondernemers vergelijken premies, zien maandbedragen en haken aan op goedkoop. Terwijl de echte keuze eerder begint: bij je risico’s.
Begin niet bij de premie, maar bij je werkdag
Wie een zakelijke verzekering kiest zonder eerst naar de praktijk te kijken, koopt al snel te veel of juist te weinig. De ene ondernemer ontvangt dagelijks klanten op locatie, de ander werkt alleen achter een laptop. Dat vraagt niet om hetzelfde pakket.
Loop daarom eerst je eigen werkdag langs:
- Komen klanten bij je over de vloer?
- Werk je op locatie bij klanten?
- Kunnen jij of je medewerkers schade veroorzaken aan spullen van anderen?
- Geef je advies waar een klant financieel op vertrouwt?
- Heb je personeel, een bedrijfsauto, voorraad of een pand?
- Valt je inkomen direct weg als je langere tijd ziek bent?
Die vragen zijn nuttiger dan een lijst met polisnamen. Ze maken zichtbaar waar de klap kan vallen.
Een paar situaties maken dat meteen concreet:
- Een klant struikelt in je winkel en loopt letsel op.
- Een medewerker laat tijdens een klus de laptop van een klant vallen.
- Een adviseur maakt een fout en de klant lijdt daardoor financiële schade.
- Er ontstaat brand in een pand, waarna de vaste lasten doorlopen terwijl de omzet stilvalt.
- Een zzp’er raakt langdurig arbeidsongeschikt en heeft geen vangnet voor het eigen inkomen.
Pas als je dit soort risico’s op tafel hebt, wordt duidelijk welke dekking echt logisch is.
Welke zakelijke verzekeringen vaak relevant zijn
Niet elke ondernemer heeft dezelfde bedrijfsverzekeringen nodig. Toch komen een paar soorten dekking in veel situaties terug.
Bedrijfsaansprakelijkheid: schade aan personen of spullen
Dit is voor veel bedrijven de basis. Een bedrijfsaansprakelijkheidsverzekering dekt doorgaans schade die jij of je medewerker veroorzaakt aan anderen, of aan hun eigendommen.
Denk aan:
- een klant die valt in je winkel of kantoor
- een monteur die iets beschadigt bij een opdrachtgever
- een medewerker die tijdens het werk spullen van een klant kapotmaakt
Voor ondernemers met klanten, personeel of werk op locatie is dit vaak een logische eerste stap.
Let wel op de voorwaarden. Niet elke schade valt automatisch onder elke polis. Uitsluitingen, maximale dekkingen en het eigen risico verschillen per verzekeraar.
Beroepsaansprakelijkheid: schade door fouten in advies of uitvoering
Hier ontstaat vaak verwarring. Bedrijfsaansprakelijkheid en beroepsaansprakelijkheid lijken op elkaar, maar dekken iets anders.
Het verschil is simpel:
- bedrijfsaansprakelijkheid: schade aan personen of spullen
- beroepsaansprakelijkheid: financiële schade door een beroepsfout
Werk je als adviseur, ontwerper, accountant, architect, financieel specialist of in een ander vak waarin klanten vertrouwen op jouw expertise? Dan is deze dekking vaak relevanter dan je denkt.
Voor sommige beroepen is zo’n verzekering zelfs verplicht. Welke beroepen dat precies zijn, kan veranderen of per situatie verschillen. Controleer dat daarom altijd bij je beroepsorganisatie, toezichthouder of adviseur.
Arbeidsongeschiktheidsverzekering: bescherming van je inkomen
Bij schade aan een pand of spullen zie je meteen wat er misgaat. Bij uitval door ziekte is dat anders. Toch kan juist daar het grootste risico zitten, zeker voor zzp’ers.
Wie zelfstandig werkt, heeft meestal niet automatisch hetzelfde vangnet als iemand in loondienst. Een arbeidsongeschiktheidsverzekering kan dan zorgen voor inkomen als je langere tijd niet kunt werken.
Dat maakt deze keuze lastig, want de premie voelt direct, terwijl het risico abstract blijft. Toch is het verstandig om hier bewust naar te kijken in plaats van het steeds vooruit te schuiven.
Er wordt al langer gesproken over regels rond een verplichte AOV voor zzp’ers. De precieze invulling en timing kunnen veranderen, dus check daarvoor altijd de actuele informatie van de overheid of een adviseur.
Bedrijfsschadeverzekering: als stilstand duurder is dan de schade zelf
Brand is vervelend. Maar voor veel ondernemers zit de echte pijn in wat daarna komt.
De huur loopt door. Lonen lopen door. Klanten haken af. Orders schuiven op of vallen weg.
Een bedrijfsschadeverzekering is bedoeld om vaste lasten en gemiste brutowinst of omzet op te vangen als je bedrijf tijdelijk stilvalt door bijvoorbeeld brand of een andere gedekte gebeurtenis. De precieze dekking verschilt per polis, dus lees goed wat wel en niet is meeverzekerd.
Deze verzekering is vooral relevant als je sterk afhankelijk bent van:
- één fysieke locatie
- voorraad
- een werkplaats of productieplek
- een winkelpand
- apparatuur die je niet zomaar vervangt
Wat verplicht is, en wat vooral slim kan zijn
Veel ondernemers denken dat er een lange lijst verplichte bedrijfsverzekeringen bestaat. In de praktijk valt dat meestal mee.
Wat vaak speelt:
- Een zorgverzekering is verplicht voor iedereen die in Nederland woont of werkt.
- Heb je een bedrijfsauto, dan is minimaal een WA-verzekering verplicht.
- Heb je personeel, dan krijg je te maken met werknemersverzekeringen via de loonheffingen.
- Voor sommige beroepen kan een beroepsaansprakelijkheidsverzekering verplicht zijn.
- Bij een gekocht bedrijfspand kan een financier een opstalverzekering eisen.
Daarnaast zijn er contractuele eisen. Opdrachtgevers vragen soms om een bepaalde aansprakelijkheidsdekking voordat je aan het werk mag. Ook verhuurders, brancheorganisaties of financiers kunnen voorwaarden stellen.
Wie wil weten welke verzekeringen verplicht zijn, doet er dus goed aan om niet alleen naar de wet te kijken, maar ook naar contracten en branche-eisen.
Welke dekking je misschien niet nodig hebt
Meer polissen is niet automatisch beter. Een zakelijke verzekering is pas nuttig als die een risico afdekt dat jouw bedrijf echt kan ontregelen.
Kun je een kleine schade zonder problemen zelf betalen? Dan hoeft dat risico niet per se verzekerd te zijn. Andersom geldt ook: een lage premie zegt weinig als juist jouw belangrijkste risico buiten de dekking valt.
Een praktischere vraag dan “welke verzekering heb ik nodig?” is daarom:
Van welke schade lig ik wakker, omdat mijn bedrijf die niet zelf kan opvangen?
Voor de ene ondernemer zijn dat claims van klanten. Voor de ander maanden zonder inkomen. En een zzp’er zonder pand, personeel of auto heeft nu eenmaal een ander risicoprofiel dan een mkb-bedrijf met een team en een fysieke locatie.
Drie fouten die vaak geld kosten
1. Privé en zakelijk door elkaar halen
Dit blijft een klassieke misser. Ondernemers gaan ervan uit dat een privéverzekering zakelijke schade wel meepakt.
Meestal is dat niet zo. Schade die ontstaat tijdens je werk valt vaak buiten particuliere polissen. Daar kom je liever niet pas achter als er al een claim ligt.
2. Alleen op premie vergelijken
De goedkoopste optie kan prima zijn, maar alleen als de voorwaarden aansluiten op wat jij doet.
Let daarom niet alleen op de prijs, maar ook op:
- wat precies is meeverzekerd
- welke uitsluitingen gelden
- hoe hoog het eigen risico is
- of medewerkers zijn meeverzekerd
- of werk op locatie of in het buitenland is meegenomen
Bij aansprakelijkheid en inkomensrisico’s zit het verschil vaak juist in die details.
3. Je pakket niet aanpassen als je bedrijf verandert
Een onderneming staat zelden stil. Je begint alleen vanuit huis, en later heb je ineens een bestelbus, personeel of een eigen ruimte. Of je gaat naast advies ook uitvoering doen.
Dan verandert je risico mee.
Toch kijken veel ondernemers pas opnieuw naar hun verzekeringen als er iets misgaat. Dat is laat. Juist bij groei, nieuw personeel, een andere dienst of een nieuw pand is het slim om je pakket opnieuw langs te lopen. Kleine bedrijf, grote keuzes: 7 beslissingen die je niet te laat wilt nemen kan hierbij helpen.
Zo kies je een bedrijfsverzekering zonder gedoe
Grote analyses zijn niet nodig. Met een simpel overzicht kom je vaak al ver.
1. Schrijf je grootste risico’s op
Geen theoretische lijst van twintig punten. Gewoon de paar dingen die jouw bedrijf echt kunnen raken:
- letselschade
- schade aan spullen van klanten
- beroepsfouten
- brand of uitval
- ziekte of arbeidsongeschiktheid
2. Bepaal wat je zelf kunt dragen
Een kleine schadepost kun je misschien uit je buffer betalen. Een grote claim of maanden zonder inkomen meestal niet. Daar ligt vaak de grens tussen zelf dragen en verzekeren.
3. Check wat in jouw situatie verplicht is
Kijk naar je branche, personeel, voertuigen, pand en eventuele eisen van opdrachtgevers of financiers. Voor actuele regels zijn de Belastingdienst, KvK, je brancheorganisatie en een adviseur logische startpunten. KVK inschrijven: zo regel je je inschrijving zonder gedoe of vertraging kan je helpen bij het inschrijfproces.
4. Vergelijk voorwaarden, niet alleen maandbedragen
Als je bedrijfsverzekeringen gaat vergelijken, kijk dan verder dan de premie. Let op dekking, uitsluitingen, eigen risico en maximale vergoedingen. Juist daar zit het verschil tussen een polis die helpt en een polis die vooral goed voelt op papier.
5. Gebruik een eerste check of vraag advies
Een online verzekeringscheck van bijvoorbeeld de KvK kan helpen als eerste verkenning. Je kunt daarnaast offertes naast elkaar leggen via een verzekeraar of vergelijkingsplatform, of een onafhankelijke adviseur inschakelen als je situatie ingewikkelder is.
Die combinatie is vaak praktischer dan blind één aanbieder volgen.
6. Herhaal dit bij veranderingen
Nieuw personeel, een andere dienst, een bedrijfsauto of een nieuw pand: allemaal momenten om opnieuw te kijken. Niet omdat dat spannend klinkt, maar omdat je risico’s dan simpelweg verschuiven. Wanneer besteed je je boekhouding uit: de signalen dat zelf doen je bedrijf begint te remmen kan een indicatie zijn van veranderingen in je bedrijf.
Een simpele vuistregel die wél werkt
Pak één A4 en zet daar drie kolommen op:
- wat kan er misgaan
- wat kost dat ongeveer
- wil ik dit zelf dragen of verzekeren
Meer hoeft het niet te zijn.
Zo zie je snel of jouw grootste risico zit in aansprakelijkheid, inkomensverlies of stilstand van je bedrijf. En daarmee wordt ook duidelijk welke zakelijke verzekeringen waarschijnlijk wel zin hebben, en welke vooral extra premie opleveren zonder veel nut.
FAQ
Zijn bedrijfsverzekeringen verplicht?
Meestal niet allemaal. Wel kunnen er verplichte verzekeringen of regelingen spelen, zoals een zorgverzekering, een WA-verzekering voor een bedrijfsauto en werknemersverzekeringen als je personeel hebt. Voor sommige beroepen gelden extra eisen. Controleer de actuele regels altijd bij de overheid, je brancheorganisatie of een adviseur.
Wat is het verschil tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid?
Bedrijfsaansprakelijkheid gaat meestal over schade aan personen of spullen van anderen. Beroepsaansprakelijkheid draait om financiële schade door fouten in je werk of advies.
Heb ik als zzp’er een AOV nodig?
Dat hangt af van je buffer, vaste lasten en de vraag hoe lang je zonder inkomen kunt. Een AOV kan inkomen bieden bij langdurige uitval. Of die verzekering voor jou passend is, vraagt meestal om een persoonlijke afweging.
Dekken privéverzekeringen ook zakelijke schade?
Vaak niet. Schade die ontstaat tijdens zakelijke activiteiten valt doorgaans buiten particuliere verzekeringen. Check daarom altijd de polisvoorwaarden.
Kan ik zakelijke verzekeringen later afsluiten?
Dat kan, maar het risico is duidelijk: wat er gebeurt vóórdat je dekking regelt, komt mogelijk voor eigen rekening. Zeker bij werk met klanten, advies of fysieke risico’s kan dat stevig uitpakken.

