
Een opdrachtgever belt voor “een freelance klus”, jij stuurt een offerte, spreekt een uurtarief af en gaat aan de slag. Klinkt simpel. Tot de Belastingdienst er anders naar kijkt dan jij.
Daar zit precies de crux. Twee mensen kunnen allebei als freelancer werken, maar fiscaal heel anders worden behandeld. De één is ondernemer voor de inkomstenbelasting. De ander heeft wel losse opdrachten, maar voldoet niet aan de voorwaarden die daarbij horen. En dan vallen voordelen weg of ontstaat gedoe over schijnzelfstandigheid.
Wie wil freelancen, doet er dus goed aan om niet alleen naar vrijheid te kijken, maar ook naar de spelregels eronder.
Wat is een freelancer precies?
In gewone taal is een freelancer iemand die zelfstandig werkt voor verschillende opdrachtgevers, zonder vast dienstverband. In de praktijk gebruiken veel mensen dat woord als synoniem voor zzp’er.
Toch is dat niet helemaal hetzelfde.
Voor de Belastingdienst draait het niet om het label dat je op jezelf plakt, maar om de manier waarop je werkt. Iemand kan zichzelf freelancer noemen en toch niet als ondernemer voor de inkomstenbelasting worden gezien. Andersom kan iemand met een eenmanszaak wél gewoon als ondernemer tellen.
Dat verschil is belangrijk, omdat het meespeelt bij zaken als ondernemersaftrek, btw en de vraag of je echt zelfstandig werkt of feitelijk op een werknemer lijkt.
De korte versie: niet de naam, maar de praktijk telt.
Hoe freelancen er in het echt uitziet
Vrijheid verkoopt goed. Eigen klanten, eigen planning, eigen tarief. Dat is ook precies waarom veel mensen beginnen.
Alleen: zelfstandig werken is voor een flink deel ook gewoon organiseren.
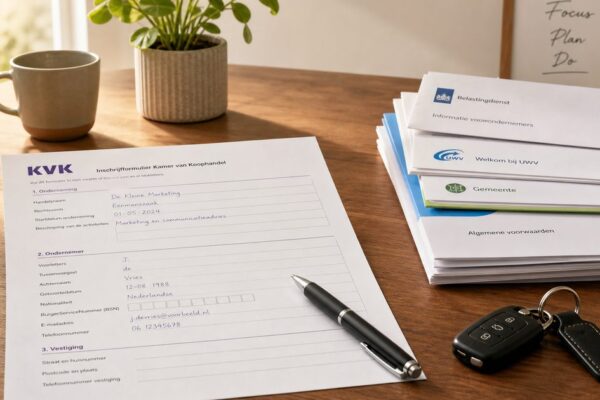
Je schrijft je meestal in bij de KvK, kiest vaak voor een eenmanszaak, maakt facturen, houdt je administratie bij, doet btw-aangifte en bewaart je stukken. Daarnaast moet je zelf nadenken over dingen die in loondienst vaak al geregeld zijn, zoals pensioen, verzekeringen en een buffer voor rustige maanden.
Daar past die oude ondernemerswijsheid verrassend goed bij: wie schrijft, die blijft.
Niet omdat je per se veel papierwerk wilt, maar omdat vastleggen je beschermt. Denk aan offertes, opdrachtbevestigingen, facturen, urenregistratie en duidelijke afspraken over hoe je werkt. Juist daar gaat het vaak mis als een samenwerking later te veel op loondienst blijkt te lijken.
Wanneer ziet de Belastingdienst je als ondernemer?
Dit is voor veel starters de kernvraag. Niet iedereen met losse opdrachten is automatisch ondernemer voor de inkomstenbelasting.
De Belastingdienst kijkt onder meer naar:
- het aantal opdrachtgevers
- de mate waarin je zelfstandig werkt
- of je ondernemersrisico loopt
- of je investeert in je bedrijf
- hoeveel tijd je in je onderneming steekt
- of je voldoet aan het urencriterium
Dat urencriterium ligt vaak op 1.225 uur per kalenderjaar, maar de uitwerking en uitzonderingen kunnen per situatie verschillen. Controleer dat dus altijd bij de Belastingdienst of bespreek het met een boekhouder of fiscalist.
Vooral werken voor één opdrachtgever kan gevoelig liggen. Stel: een IT-specialist werkt maandenlang fulltime voor één klant, gebruikt hun apparatuur, draait mee in hun team en volgt hun instructies. Dan kan de samenwerking trekken krijgen van loondienst. In zo’n geval kan de opdrachtgever te maken krijgen met naheffingen, terwijl jij fiscale voordelen kunt mislopen.
Dat betekent niet dat één grote klant per definitie fout is. Wel dat je extra scherp moet zijn op zelfstandigheid, eigen verantwoordelijkheid en hoe de opdracht in de praktijk wordt uitgevoerd.
Zo pak je het vanaf het begin slimmer aan
Een goede start scheelt later veel herstelwerk. Dit zijn de punten die er echt toe doen.
Begin met je status, niet met je logo
Veel starters steken eerst tijd in een naam, huisstijl of website. Begrijpelijk, maar de eerste vraag is eigenlijk eenvoudiger: werk je echt als ondernemer?
Kijk naar je opdrachtgevers, je risico, je vrijheid in de uitvoering en de tijd die je in je bedrijf stopt. Als dat niet klopt, kun je op papier wel zelfstandig lijken, maar in de praktijk alsnog problemen krijgen.
Schrijf je in bij de KvK als dat past bij je situatie
Word je gezien als ondernemer, dan ligt een inschrijving bij de KvK voor de hand. Vaak kiezen starters voor een eenmanszaak, omdat die vorm eenvoudig is op te zetten.
De KvK kan je op weg helpen met de basis. Voor fiscale details blijft de Belastingdienst leidend.
Richt je administratie meteen werkbaar in
De meeste administratieve ellende begint klein. Een bonnetje kwijt. Privé-uitgaven en zakelijke kosten op één rekening. Een factuur die je nog “later wel even” boekt.
Daarom is dit een van de eerste dingen die je goed wilt regelen:
- een zakelijke bankrekening
- een boekhoudpakket of een goede boekhouder
- vaste momenten voor je administratie
- een simpele urenregistratie
- een mapstructuur voor contracten, facturen en bonnetjes
Je hoeft het niet ingewikkeld te maken. Wel consequent.
Gebruik je geen boekhoudsoftware, zorg dan op z’n minst voor een systeem dat je volhoudt. Denk aan een spreadsheet plus digitale opslag, of werk met een boekhouder die met een online pakket werkt. Het gaat minder om de tool dan om de discipline.
Bepaal je tarief op basis van rekensom, niet op gevoel
Hier laten veel starters geld liggen.
Een laag uurtarief voelt veilig als je je eerste klanten wilt binnenhalen. Maar een tarief dat alleen “marktconform” lijkt, zegt nog niets over wat jij onderaan de streep overhoudt. Belastingen, verzekeringen, pensioen, niet-declarabele uren, software, vakanties en rustige periodes moeten allemaal uit die omzet komen.
Een ontwerper die uit onzekerheid voor een laag bedrag begint, merkt dat vaak pas later. De agenda zit vol, maar er blijft te weinig over.
Reken daarom terug vanuit wat je nodig hebt. Neem daarin mee:
- gewenste netto-inkomen
- zakelijke kosten
- reservering voor belasting
- pensioenopbouw
- verzekeringen
- uren die je niet kunt factureren
Dan krijg je een tarief dat tenminste ergens op gebaseerd is.
Leg opdrachten goed vast
Zeker bij langdurige of intensieve opdrachten is het slim om afspraken zwart op wit te zetten. Niet alleen over prijs en oplevering, maar ook over de manier van samenwerken.
Bij twijfelgevallen kunnen modelovereenkomsten van de Belastingdienst helpen. Gebruik dan wel alleen versies die nog bruikbaar zijn en controleer regelmatig of er iets is gewijzigd. Zulke documenten zijn geen wondermiddel, maar ze kunnen wel helpen om duidelijker te maken dat je zelfstandig werkt.
Belangrijker nog: de praktijk moet kloppen met wat er op papier staat. Een overeenkomst die vrijheid belooft, helpt weinig als je in werkelijkheid gewoon meedraait als werknemer.
Reserveer geld dat niet van jou is
Een klassieke beginnersfout: omzet zien als besteedbaar geld.
Dat is het niet. Over een deel moet je later nog btw of inkomstenbelasting afdragen. Hoeveel je precies moet reserveren, hangt af van je situatie, aftrekposten en winst. Veel zelfstandigen zetten daarom structureel een deel van hun omzet apart op een aparte rekening, zodat een aangifte geen verrassing wordt.
Zie zo’n reservering niet als luxe, maar als rust.
Regel pensioen eerder dan je lief is
Pensioen is zelden het leukste onderwerp op de to-dolijst van een starter. Juist daarom schuift het makkelijk op.
Alleen bouw je als zelfstandige meestal niet automatisch iets op. Wacht je daar lang mee, dan moet je later meer inhalen. Veelgekozen routes zijn lijfrente, banksparen of zelf beleggen, maar wat verstandig is hangt af van je inkomen, risico en wensen. Vergelijk daarom meerdere opties of laat je adviseren.
Denk ook aan risico’s die je liever negeert
Arbeidsongeschiktheid, aansprakelijkheid, rechtsbijstand: het zijn geen onderwerpen waar je enthousiast van wordt, maar ze horen wel bij ondernemen.
Niet iedereen heeft dezelfde verzekeringen nodig. Toch is het slim om in elk geval te bekijken of een arbeidsongeschiktheidsverzekering, bedrijfsaansprakelijkheidsverzekering of beroepsaansprakelijkheidsverzekering past bij jouw werk. Vergelijk aanbieders, maar kijk ook naar alternatieven zoals een broodfonds of een financiële buffer, als dat bij je situatie aansluit.
Plan acquisitie in voordat het stil wordt
Veel zelfstandigen zoeken pas nieuwe klanten als de agenda leegloopt. Dat is meestal te laat.
Behandel klantenwerving daarom als gewoon werk. Blok tijd in je week voor contact onderhouden, offertes uitsturen, je netwerk bijhouden of je website bijwerken. Niet omdat je altijd “zichtbaar” moet zijn, maar omdat continuïteit zelden vanzelf ontstaat.
Waar het vaak misgaat
Sommige fouten zie je steeds terug. Niet spectaculair, wel duur.
Schijnzelfstandigheid onderschatten
Dit blijft de grootste valkuil, vooral in sectoren waar mensen lang voor één opdrachtgever werken.
Werk je onder leiding en toezicht, gebruik je vooral de middelen van de opdrachtgever en is er weinig ondernemersrisico? Dan kan een samenwerking te veel op loondienst gaan lijken. De regels en handhaving rond schijnzelfstandigheid zijn in beweging, dus check altijd de actuele stand bij de Belastingdienst of KvK.
Praktisch komt het hierop neer: zorg waar mogelijk voor meerdere opdrachtgevers, maak eigen keuzes in je werk en voorkom dat je volledig opgaat in de organisatie van je klant.
Te laag gaan zitten met je prijs
Een te laag tarief voelt in het begin soms als een slimme manier om binnen te komen. In werkelijkheid koop je er vaak vooral problemen mee.
Lage prijzen zijn lastig op te trekken, trekken niet altijd de beste klanten aan en maken het moeilijk om reserves op te bouwen. Omzet is mooi, maar alleen als die ook leidt tot een gezond inkomen.
Slordig worden met administratie
Niemand begint voor de lol aan bonnetjes en btw-aangiftes. Maar rommel in je administratie kost later bijna altijd meer tijd en geld dan je denkt.
Een vaste routine werkt beter dan goede voornemens. Bijvoorbeeld: elke week een half uur boeken, elke maand je openstaande facturen nalopen en elk kwartaal je aangifte voorbereiden.
Automatisch rekenen op fiscale voordelen
Ondernemersaftrek is geen recht dat vanzelf ontstaat omdat je een factuur stuurt. Je moet aan voorwaarden voldoen, en die voorwaarden kunnen veranderen.
Dat geldt ook voor zelfstandigenaftrek, startersaftrek, mkb-winstvrijstelling en de kleineondernemersregeling. Bedragen, percentages en drempels zijn niet tijdloos. Gebruik ze dus alleen als richting en controleer de actuele cijfers altijd bij de Belastingdienst.
Pensioen blijven uitstellen
Dit is zo’n onderwerp dat lang onzichtbaar blijft. Tot je ineens merkt dat er nauwelijks iets is opgebouwd.
Juist omdat er geen werkgever is die het voor je regelt, moet je er zelf een moment voor maken. Al is het maar om te kiezen tussen banksparen, lijfrente, beleggen of eerst een buffer opbouwen.
Welke regels je in elk geval even moet checken
Niet om alles uit je hoofd te leren, wel om te weten waar je op moet letten:
- het urencriterium voor ondernemersaftrek
- de voorwaarden voor zelfstandigenaftrek en startersaftrek
- de mkb-winstvrijstelling
- het btw-tarief dat bij jouw diensten hoort
- de kleineondernemersregeling (KOR)
- de bewaarplicht voor je administratie
- regels rond zakelijke kilometers en kosten
- de actuele aanpak rond schijnzelfstandigheid en modelovereenkomsten
Voor al deze punten geldt: ga niet blind af op een oud lijstje of een losse post online. Controleer de actuele voorwaarden bij de Belastingdienst, de KvK of een adviseur.
FAQ
Wat is het verschil tussen een freelancer en een zzp’er?
In gesprekken worden die woorden vaak door elkaar gebruikt. Fiscaal kan er wel verschil zijn. Een zzp’er is doorgaans ondernemer, terwijl een freelancer ook inkomsten kan hebben zonder die ondernemersstatus.
Wanneer ben ik ondernemer voor de Belastingdienst?
Dat hangt af van meerdere factoren, zoals zelfstandigheid, ondernemersrisico, het aantal opdrachtgevers, investeringen en het aantal uren dat je in je bedrijf steekt.
Moet ik btw rekenen als freelancer?
Vaak wel, maar niet altijd. Het btw-tarief hangt af van je dienst en in sommige gevallen geldt een vrijstelling of kun je gebruikmaken van de KOR. Check daarom altijd wat voor jouw werk geldt.
Moet ik me inschrijven bij de KvK?
Als je een onderneming start, meestal wel. De KvK helpt bij de inschrijving; voor de fiscale beoordeling blijft de Belastingdienst bepalend.
Wat zijn de gevolgen van schijnzelfstandigheid?
Dat kan gevolgen hebben voor jou én je opdrachtgever. Denk aan het mislopen van fiscale voordelen of aan naheffingen bij de opdrachtgever als de samenwerking eigenlijk op loondienst lijkt.